炼油危机背后的隐秘余震:全球硫磺短缺与产业链冲击
近期大宗商品市场的焦点大多集中在飙升的柴油价格上。这一轮行情的症结不在于原油储备匮乏,而在于炼油产能瘫痪:海湾地区大部分设施因战火与全球市场脱节,俄罗斯大量炼厂也因遇袭停摆。
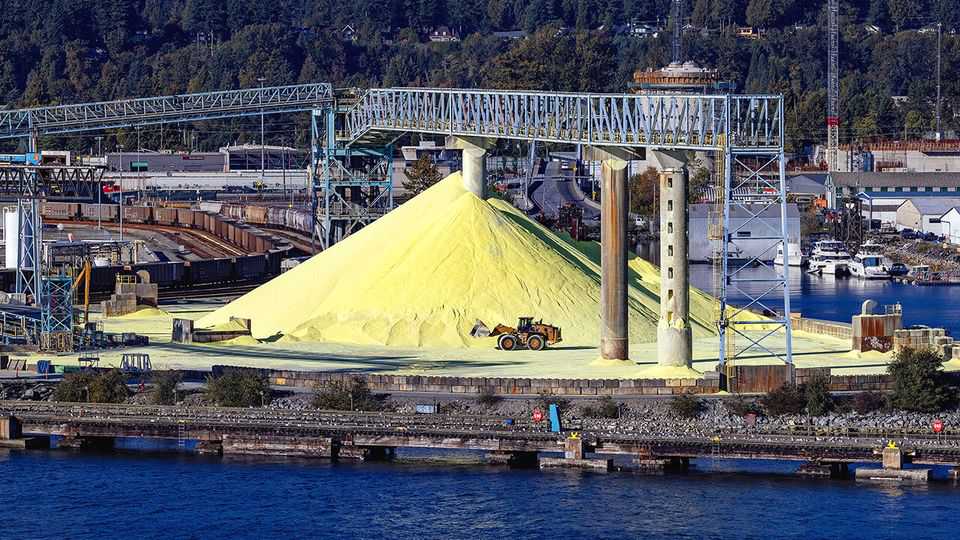
炼油受阻引发了一个被严重低估的副效应——硫磺(Sulphur)供应危机。作为燃料生产的关键副产品,硫磺是采矿、农业和芯片制造不可或缺的原料。全球能源系统尚有库存可撑,硫磺市场此前却已十分紧绷,如今这场供应休克正快速向各行业蔓延。
一、 供应端:霍尔木兹危机与贸易封锁
在冲突爆发前,硫磺市场就已出现裂缝。俄罗斯为保障本国化肥和矿业供应实施出口禁令,出口量从2025年的4.8亿吨骤降至2026年迄今的1.8亿吨;叠加红海航运受阻及贸易摩擦预期,中东固体硫磺散货价格早前已从去年同期的340美元/吨涨至500美元/吨。
随后海峡危机的爆发彻底堵死了供应通道:
- 海上航道锁死:霍尔木兹海峡受阻导致全球近四分之一的硫磺产量、半数海运出口被困海湾。尽管6月美伊协议曾短暂放行货船,但7月停火破裂后出货量再度跌入低谷,目前较战前水平缩水三分之二。
- 陆路转运不可行:单次3万吨的船运若改走陆路,需要上千辆卡车穿越沙漠;现有车队主要运输液体熔融硫磺,而非散货船所运的固体形态。阿格斯(Argus Media)预计,2026年中东硫磺出口量将由2025年的2050万吨骤降至1100万吨以下。
- 多国出台出口禁令:除俄罗斯延长禁令外,印度、哈萨克斯坦和土耳其也相继暂停出口。即使美加增加出货,海湾以外地区的总出口量仍比战前低40%。
二、 价格狂飙与硫酸贸易阻断
极端缺口在6月将多地硫磺现货推上创纪录的1000美元/吨。随后价格略有回调,但并非由于供应修复,而是高价直接砸崩了海外需求。
与此同时,中国市场的政策转向进一步抽干了流动性:
- 中国此前进口硫磺制成硫酸再对外出口,去年占全球硫酸贸易量40%以上;
- 自5月起,相关部门禁止硫酸出口,目前对外供应基本归零,重构了区域供应链。
三、 下游产业链:谁受损最重?
硫磺主要用于制备硫酸,不同行业面对这轮原料断供的抗风险能力分化明显:
- 芯片制造(影响极小):半导体制造仅需微量高纯酸,受本轮成本上涨冲击有限。
- 铜矿与镍矿开采(分化严重):
- 铜矿主要依赖硫酸浸出矿石,智利和非洲矿企受益于高企的铜价,尚能消化原料成本。
- 印尼镍矿企业压力巨大。其下游以电池厂商为主,买方拥有较强议价权,镍价难以上涨;硫酸采购成本暴增导致印尼硫磺采购量骤降75%,多数矿厂只能被迫提前停工检修。
- 磷肥产业(遭受重创):
- 生产10吨磷肥大约需要4吨硫磺。美、巴、埃、摩等国的磷肥工厂此前普遍减产甚至停机。
- 为维持交付,化肥企业大量消耗库存,并将产品转向少硫但营养成分偏低的替代型化肥。尽管出口量勉强维持,但终端化肥价格已大幅飙升,农业种植成本显著抬升。
结语:从工业副产品到战略物资
中国与印度规划的新产能短期内无法解近渴,开发硫磺替代品的能耗与资金门槛又极高。短时间内,化解危机的唯一希望仍在于海湾航运与炼油产能的复苏。
这场冲突暴露出精细化工底层的脆弱性:硫磺正迅速由一种普通的工业副产品,演变成左右农业和采矿业命脉的战略级大宗商品。