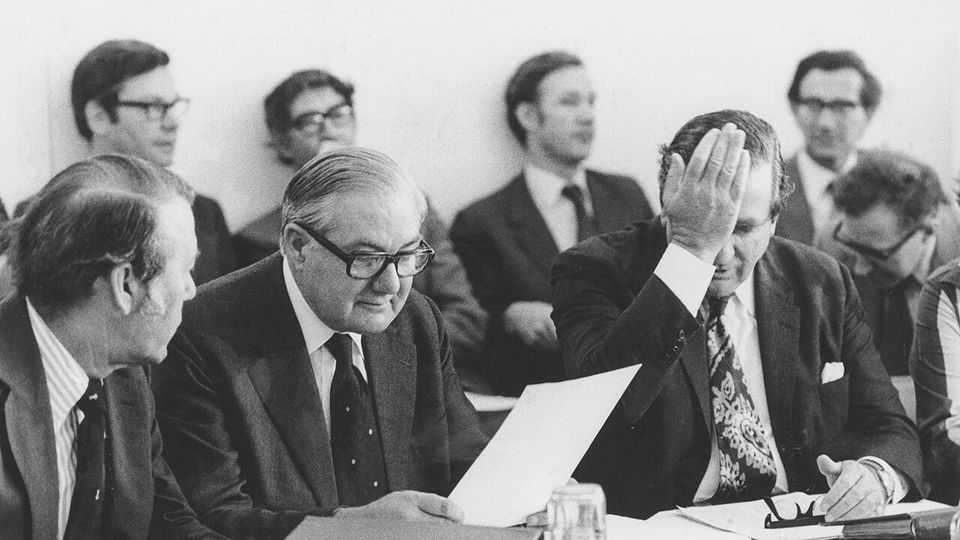
1976 与 2026:惊人的巧合
1976 年与 2026 年的英国,衰退的阴影同样笼罩上空:能源危机、通胀高企以及竞争力缺失。巧合的是,在这两年里,身陷困局的工党都在赢得大选仅两年后更换了首相,且两位新首相任命的财政大臣都姓希利(Healey)。
1976 年 9 月 28 日,时任财相丹尼斯·希利(Denis Healey)在即将登机时,因英镑暴跌被迫折返,向国际货币基金组织(IMF)申请紧急贷款。这笔 39 亿美元的救助协议,让这个曾经的工业革命发源地接受了近乎屈辱的严苛条件。
如今,面对 10 月 28 日的预算案,现任财相约翰·希利(John Healey)同样面临压力。保守党党首凯米·巴德诺赫(Kemi Badenoch)去年曾警告,英国正在重蹈向 IMF 低头求援的覆辙。目前,英国国债收益率已成为 G7 国家中借贷成本最高的存在。
为什么说不会重演向 IMF 求援?
两者的实际经济环境截然不同,再次向 IMF 求援的可能性极低:
- 宏观指标更好: 1976 年通胀率为 13.7%,十年期国债收益率高达 15.7%;而 2026 年通胀预计为 3.8%,国债收益率约为 5.4%。
- 制度环境改变: 1976 年边际税率曾达 98%,政府与工会统筹工资协议,工党甚至主张将四大银行和七大保险公司国有化。
- 汇率机制不同: 50 年前英国试图通过动用外汇储备和向其他央行借债来硬扛英镑汇率,最终在债务到期时崩盘。如今英镑实行自由浮动汇率,承担了外部冲击的“减震器”功能。
2026 年真正潜藏的危机
危机形式已经改变,风险并未解除:
- 债务率翻倍: 英国债务占 GDP 比重已达 95%,接近 1970 年代的两倍,且经济增长更为缓慢,对市场情绪更加脆弱。
- 国债市场恶性循环: 现阶段的危机更可能从国债市场爆发。若市场对政府的“减赤计划”或“央行控通胀能力”失去信任,借贷成本将飙升,恶化公共财政并进一步推高收益率。
新财相应吸取的两记教训
- 第一,保持灵活性。 灵活的劳动力市场与浮动汇率是抵御冲击的缓冲垫,绝不能重蹈当年因汇率干预和工资刚性而加深危机的覆辙。
- 第二,建立无可动摇的市场信任。 1976 年的历史证明,哪怕实际财政紧缩有效,悲观的市场预期也能引发实质灾难。作为长期面临经常账户赤字、依赖海外资金的国家,财政公信力至关重要。
正如前财政部常务秘书麦克弗森勋爵(Lord Macpherson)所言:“英国政府往往只有在被逼到悬崖边缘时,才会真正下定决心掌控局势。” 面对高达 GDP 45% 的公共支出以及加速老龄化的人口,或许唯有一场逼近的危机,才能促使决策者作出痛苦但必要的决断。